Quand une entreprise française travaille avec la Suisse, la première erreur consiste à appliquer une règle générale « la Suisse est hors Union européenne, donc pas de TVA ». La réalité est plus nuancée, puisqu’elle tient compte de ce que vous vendez et à qui. Une livraison de biens à une société helvétique ne suit pas le même traitement qu’une prestation de service facturée à un particulier genevois, car le statut du client change la donne. Avant d’établir une facture, identifiez la nature de l’opération, le statut du client et les exonérations applicables.
Pourquoi la Suisse occupe une position particulière en matière de TVA
La Suisse ne fait pas partie de l’Union européenne. Cette évidence géographique a des conséquences fiscales directes : les échanges avec Berne ou Zurich relèvent du régime des exportations et non des livraisons intracommunautaires. Concrètement, les mécanismes d’autoliquidation prévus entre États membres ne s’appliquent pas. Une expédition de marchandises vers Bâle constitue une exportation définitive, qui ouvre droit à une exonération de TVA française, mais uniquement si certaines conditions sont remplies et documentées. Le moindre oubli fragilise l’ensemble.
Du côté des services, le raisonnement change radicalement. La territorialité de la TVA française obéit à des règles précises selon que le preneur est un professionnel ou un consommateur final. Bon nombre de sociétés découvrent ces distinctions au moment d’un contrôle fiscal, faute d’avoir anticipé la qualification de leurs flux avec la Suisse.
Le statut du client suisse devient alors l’élément central : une même prestation facturée à une entreprise ou à un particulier ne porte pas la même TVA. Cette différence de traitement surprend souvent, mais elle repose sur le principe de territorialité.
Livrer des biens à une entreprise suisse : le régime de l’exportation
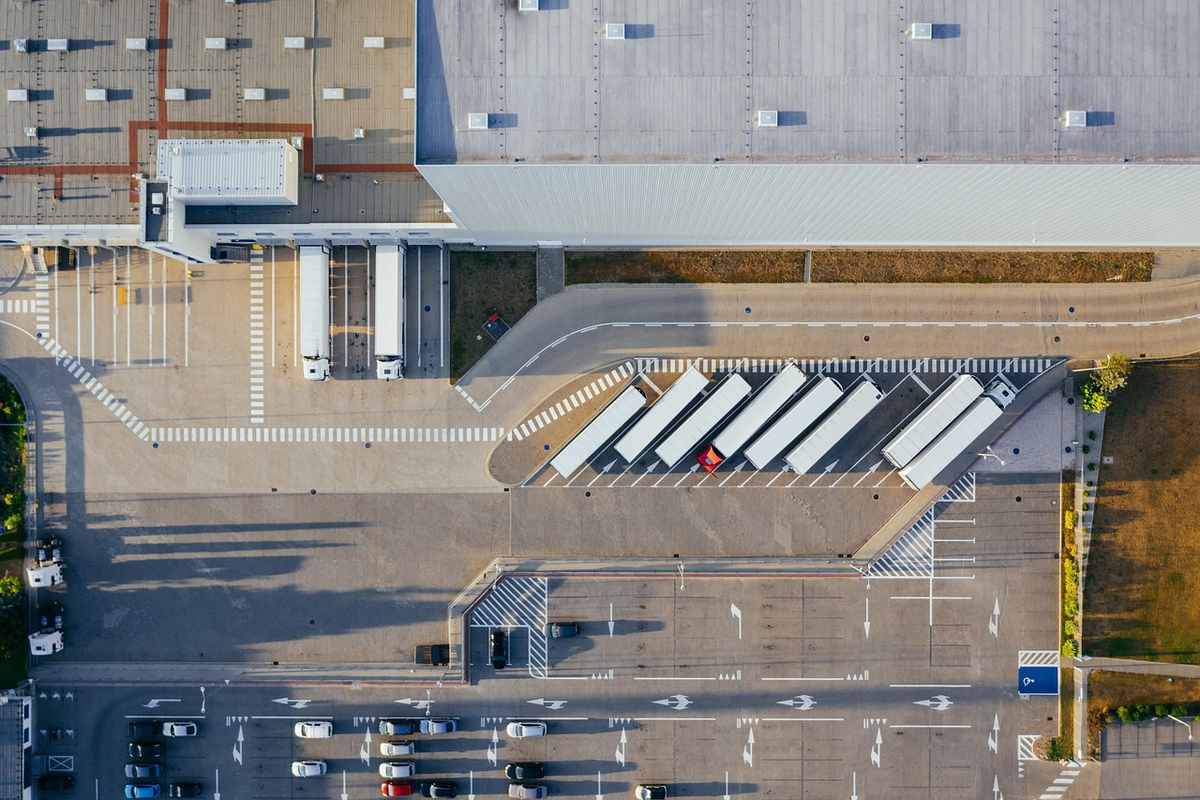
Lorsqu’une société française vend des marchandises à une entreprise suisse, l’opération s’analyse comme une exportation. La TVA française n’est en principe pas due, à condition de pouvoir justifier la sortie effective des biens du territoire français.
La facture doit mentionner l’exonération, avec une référence explicite à l’article du CGI qui la fonde. L’administration vérifie régulièrement la cohérence entre les documents de transport, les déclarations en douane et les mentions portées sur les factures. Toute discordance expose à un rappel.
Cette exonération n’a rien d’automatique. Si les justificatifs manquent, le vendeur français peut se voir réclamer la TVA, majorée d’intérêts de retard. Les entreprises qui livrent régulièrement vers la Suisse ont tout intérêt à bâtir une procédure interne solide : copie des documents douaniers, preuve de remise au transporteur, conservation des justificatifs de paiement. Sans ce socle, le risque de redressement augmente à chaque opération, et les contrôles portent souvent sur plusieurs exercices à la fois.
Prestations de services vers la Suisse : tout dépend du client
Pour les services, la règle de territorialité française distingue deux situations. Quand une entreprise française facture une prestation de service à une entreprise suisse, la TVA française ne s’applique pas. La facture est établie hors taxe et mentionne la règle de territorialité applicable.
Le preneur suisse, identifié à la TVA dans son pays, gère ses obligations locales sous le régime de l’impôt anticipé ou de la TVA suisse, selon la nature de l’opération. Cette exonération obéit toutefois à des conditions de fond et de forme qu’il faut maîtriser, faute de quoi le droit à facturer hors taxe peut être remis en cause lors d’un contrôle. Sur ce point, voir aussi notre article sur gérer efficacement la logistique et l’envoi de colis en urgence pour les entreprises.
Le tableau se complique dès que le client est un particulier. Une prestation de service facturée à un consommateur suisse non assujetti doit inclure la TVA française. C’est le cas pour des prestations de conseil, de formation ou de services numériques délivrées à distance à un résident helvétique.
L’entreprise française collecte alors la TVA au taux normal et la reverse au Trésor public. Cette asymétrie entre clients professionnels et particuliers surprend souvent, mais elle découle directement des principes de territorialité. La qualification du client devient donc un préalable non négociable avant toute facturation.
Nahima Zobri, Head of Tax, a mis à jour un article de Dougs sur ce sujet précis, offrant des explications utiles aux entreprises qui travaillent avec la Suisse sur cyplom.com. Le cas des services facturés sans TVA française exige une vigilance particulière sur le statut du client : un particulier qui fournit un numéro de TVA intracommunautaire sans y avoir droit entraîne un risque pour le prestataire français. Il faut vérifier, pas supposer. Un contrôle peut survenir des années après l’opération.
Le régime suspensif : une option pour les entrepôts en France
Certaines entreprises suisses détiennent des stocks en France sans y être établies. Le régime fiscal suspensif à l’exportation leur permet de conserver des marchandises dans un entrepôt situé sur le territoire français tout en suspendant l’exigibilité de la TVA.
Lorsque le fournisseur français facture une livraison destinée à un tel entrepôt, la facturation hors taxe devient possible si les conditions du régime sont réunies. Ce mécanisme reste méconnu, alors qu’il évite des avances de trésorerie importantes, notamment pour les stocks à rotation lente ou les marchandises en attente de réexpédition vers des clients finaux situés hors de l’Union européenne.
Ce dispositif évite à l’entreprise suisse d’avancer la TVA française puis d’en demander le remboursement. Il impose en contrepartie une traçabilité rigoureuse des entrées et sorties de stock, des déclarations spécifiques et un agrément préalable de l’administration.
Les opérateurs qui mélangent des marchandises sous régime suspensif et des biens destinés au marché français s’exposent à des régularisations complexes. Le régime suspendu est un outil puissant, mais il exige une méthode et une discipline comptable irréprochables pour produire tous ses effets.
Les points de vigilance dans chaque configuration
La diversité des situations rencontrées dans les échanges franco-suisses pousse à vérifier plusieurs éléments avant toute facturation, car chaque configuration mobilise des règles distinctes selon la nature de l’opération, le statut du client et le lieu de destination effective des biens ou des services. Une erreur de qualification au départ se répercute sur toute la chaîne comptable et déclarative, et peut entraîner des rappels couvrant plusieurs années d’activité.
- La mention d’exonération sur les factures d’exportation de biens, sans laquelle l’administration peut refuser le régime de faveur.
- Le statut exact du client suisse : un particulier qui se présente comme une entreprise change entièrement le traitement TVA de la prestation.
- Comment prouver la sortie du territoire en cas de contrôle, plusieurs années après l’opération ?
- L’accès au régime suspensif, réservé aux entreprises qui disposent d’un agrément valide et d’une comptabilité matières irréprochable.
- La mise à jour des règles et des jurisprudences, car les pratiques évoluent régulièrement sur les échanges avec les pays tiers.
Anticiper plutôt que corriger
Établir une facture vers la Suisse relève moins d’un automatisme que d’une qualification. Chaque opération mobilise des règles distinctes selon qu’il s’agit d’un bien ou d’un service, d’un client professionnel ou d’un particulier, d’une livraison directe ou d’un stock sous régime suspensif.
Les entreprises qui formalisent ces grilles de lecture dès la première commande évitent les régularisations douloureuses et les rappels de TVA. Finalement, la question n’est pas de savoir si la TVA s’applique, mais à quelles conditions elle ne s’applique pas, et pour qui. Quelles opérations avec vos clients suisses mériteraient aujourd’hui une relecture attentive ?